Domain topxplorer.de kaufen?
Wir ziehen mit dem Projekt
topxplorer.de um.
Sind Sie am Kauf der Domain
topxplorer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain topxplorer.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
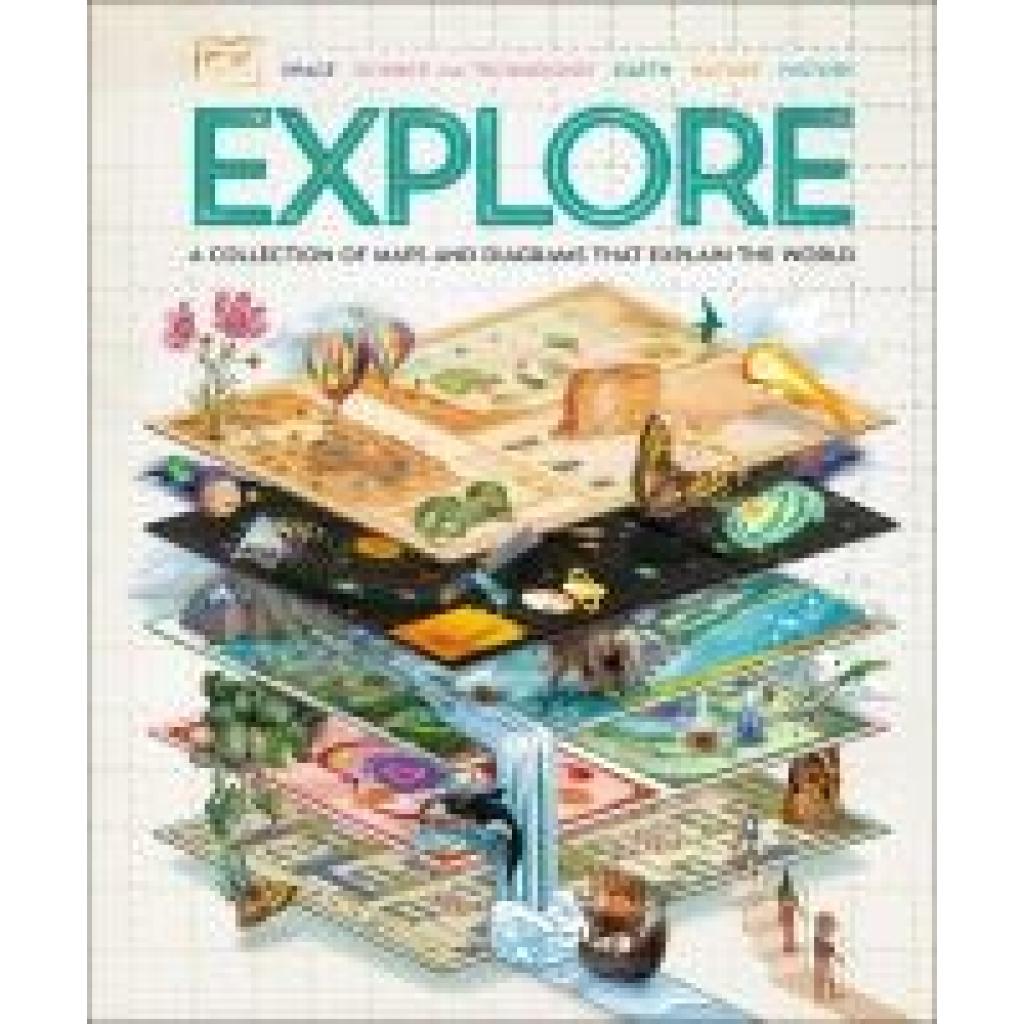
ExploreExplore , A Collection of Maps and Diagrams That Explain the World , > , Erscheinungsjahr: 20241003, Produktform: Leinen, Autoren: Dk, Seitenzahl/Blattzahl: 160, Themenüberschrift: JUVENILE NONFICTION / Reference / Encyclopedias, Keyword: childrens encyclopedia age 5-7; kids books age 9 12; non fiction books; encyclopedia for children; childrens encyclopedia; kids books age 5-8; kids encyclopedia; kids educational books; fact books for kids; kids fact books; interesting facts books for kids; general knowledge books for kids; science books for kids; history for kids; children educational books; space book children; kids geography book; non fiction books for children; kids learning books, Fachschema: Wissen für Kinder - Kinderwissen~Atlas / Kinderatlas / Jugendatlas, Fachkategorie: Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Atlanten und Karten~Kinder/Jugendliche: Nachschlagewerke: Enzyklopädien, allgemeine Nachschlagewerke, Altersempfehlung / Lesealter: 18, ab Alter: 7, bis Alter: 9, Imprint-Titels: DK Children, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 235, Höhe: 23, Gewicht: 1058, Produktform: Gebunden, Genre: Importe,21,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Nature Explorer Nature Explore Adventure Backpack SetNatur-Entdeckerset von Nature Explore enthält einen PVC-freien Rucksack und wichtige Werkzeuge zum Unterwegs-Untersuchen von Insekten und Natur. Packen Sie den Rucksack und gehen Sie nach draußen - mit Platz für ein Lunchpaket und eine Wasserflasche - und nutzen Sie dann die enthaltene Ausrüstung, um zu beobachten, was Sie finden. Denken Sie daran, Insekten und Tiere nach dem Untersuchen wieder in die Natur zurückzusetzen. PVC-freier Rucksack Netz mit Stange in zwei verstellbaren Längen (51.5 cm oder verstellbar auf 74.5 cm) Lupe Insektenbehälter mit Lupe im Deckel Fernglas Funktionierender Kompass Insektengreifer, Pinzette Entwickelt für Kinder ab 4+ für praktisches Entdecken und Lernen im Freien.20,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
How to navigate career Transition after a layoff - A biotech journey, Taschenbuch von Claude Hamby, Claude HambyHow To Navigate Career Transition After A Layoff - A Biotech Journey, Taschenbuch Von Claude Hamby, Claude Hamby, Seitenanzahl: 14432,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ExploreExplore , A Collection of Maps and Diagrams That Explain the World , > , Erscheinungsjahr: 20241003, Produktform: Leinen, Autoren: Dk, Seitenzahl/Blattzahl: 160, Themenüberschrift: JUVENILE NONFICTION / Reference / Encyclopedias, Keyword: childrens encyclopedia age 5-7; kids books age 9 12; non fiction books; encyclopedia for children; childrens encyclopedia; kids books age 5-8; kids encyclopedia; kids educational books; fact books for kids; kids fact books; interesting facts books for kids; general knowledge books for kids; science books for kids; history for kids; children educational books; space book children; kids geography book; non fiction books for children; kids learning books, Fachschema: Wissen für Kinder - Kinderwissen~Atlas / Kinderatlas / Jugendatlas, Fachkategorie: Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Atlanten und Karten~Kinder/Jugendliche: Nachschlagewerke: Enzyklopädien, allgemeine Nachschlagewerke, Altersempfehlung / Lesealter: 18, ab Alter: 7, bis Alter: 9, Imprint-Titels: DK Children, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 235, Höhe: 23, Gewicht: 1058, Produktform: Gebunden, Genre: Importe,21,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
SW-Motech ADVENTURE-RACK Gepäckträger - Schwarz. CFMoto 700MT / 800MT / 800MT Explore.ADVENTURE-RACK Gepäckträger Bereit für groàe Abenteuer: unser ADVENTURE-RACK überzeugt durch seine extreme Belastbarkeit und die funktionsorientierte Form. Mehr als 15 Jahre Erfahrung in der Fertigung von Gepäckträgern und das Feedback von Kunden und Testfahrern sind in die Entwicklung dieses Alu-Gepäckträgers geflossen. Materialstärke, Gewicht und Geometrie wurden für anspruchsvolle Touren sowie für den Offroad-Einsatz optimiert. Die modellspezifischen Anbauelemente garantieren beste Passform und eine einfache Montage an Originalanbaupunkten. Gezielt für Reiseenduros, groàe Straàen- und Sporttouringmaschinen entwickelt bietet das ADVENTURE-RACK eine groàzügige Auflagefläche. Zahlreiche, groàe Verzurrösen geben Hecktaschen sicheren Halt. Die Funktionsbohrungen nehmen Adapterkits zur Befestigung von Topcases von SW-MOTECH, Givi, Krauser und Shad oder SysBag Taschen auf. Der Gepäckträger wurde unter harten Bedingungen im Labor und im Gelände getestet. Seine Robustheit wurde dabei bestätigt. Das ADVENTURE-RACK trägt dein Gepäck bis ans Ende der Welt oder wohin du so willst. * Besonders robuster Gepäckträger für lange Touren auf und abseits der Straàe * Ausgewählte Fertigungsverfahren und seine optimierte Form verleihen dem ADVENTURE-RACK eine Extraportion Stabilität * Extreme Belastbarkeit bei Vibration, Stöàen und hohem Gewicht unter harten Bedingungen im Labor und im Gelände getestet * Viele Funktionsbohrungen: für TRAX Topcases, SysBag Taschen mit Adapterplatte sind für die jeweiligen Adapterkits separat erhältlich * Adapterkits zur Befestigung von Topcases anderer Hersteller (Givi Monokey und Monolock, Krauser, Shad I und II) ebenfalls erhältlich * Leichtes Verzurren von Gepäck an zahlreichen, groàen Verzurrösen, durchfädeln von 25 mm-Verschlüssen möglich * Besonders groàzügige Auflagefläche (Breite: 32,9 cm vorne, 22,5 cm hinten, Länge: 30,3 cm) * Einfache Montage an Originalanbaupunkten mit modellspezifischen Anbauelementen * Wirksamer Korrosionsschutz durch schwarze Pulverbeschichtung * Aus leichter und dennoch robuster, 4 mm starker Aluminium-LegierungLieferumfang * 1 x ADVENTURE-RACK Gepäckträger * Anbauanleitung * MontagematerialDetails * Material: Aluminium * Oberfläche: pulverbeschichtet * Farbe: schwarz * Gesamtgewicht: ca. 1,8 kgGenehmigungshinweis Dieses Produkt muss nicht zugelassen werden. Es benötigt daher auch keine Prüfzeichen, Gutachten oder Allgemeine Betriebserlaubnis. Die Informationen in der Anbauanleitung sind zu beachten.140,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.